14 de octubre del 2020

Volvo anuncia nueva estructura

 |   14 de octubre del 2020

...

Continuando con el crecimiento de la marca en Argentina, la compañía realiza dos nuevos nombramientos en posiciones estratégicas del negocio. Facundo Sosa asume como Director de Concesionarios Propios y Juan Ignacio Artola, como Director de Desarrollo de Concesionarios y Usados.


Grupo Volvo Argentina continúa apostando al crecimiento de su red de atención y servicios para abastecer al parque de vehículos del grupo que no ha parado de crecer en los últimos años. Cercano a cumplir 20 años en el país, la marca ya cuenta con más de 13.000 unidades en las rutas nacionales y dicho crecimiento es acompañado de inversión y desarrollo de toda su red Concesionarios.

En esta línea, la marca sueca acaba de nombrar a Facundo Sosa en el cargo de Director General de Gotland y Libertadores, los dos concesionarios propios del Grupo Volvo en Argentina, una nueva unidad dentro de la compañía impulsada por el crecimiento de marca en ambas regiones. Facundo cuenta con más de 20 años de experiencia en la industria automotriz, siempre actuando en el área comercial. Su carrera en Volvo comenzó en 2006 asumiendo en su trayectoria la Gerencia Comercial del Concesionario Gotland. Su última función se basó en el desarrollo y dirección de la unidad de negocios de Camiones Usados de la compañía. En el nuevo rol Facundo destaca: ¨Mis principales desafíos para los próximos años son continuar con el desarrollo y el crecimiento de todas las áreas del negocio de los concesionarios Gotland, en provincia de Buenos Aires, y Libertadores, en la provincia de Mendoza, enfocado en la satisfacción de nuestros clientes, para afianzarnos como un socio estratégico ofreciendo en todo momento una solución completa¨.

Por su Parte, Juan Ignacio Artola, asume el cargo de Director de Desarrollo de Concesionarios y Usados. Con más de 10 años en la industria, su trayectoria lo llevó a desempeñarse en diferentes sectores con fuerte orientación al servicio y satisfacción del cliente, incluyendo también el área comercial en su última función a cargo del concesionario de Mendoza. “Hoy contamos con una amplia y sólida red de concesionarios en todo el país. El crecimiento sostenido de unidades Volvo en los últimos años implica que vaya acompañado de un constante desarrollo, profesionalización y adaptación de nuestros puntos de atención y servicio. Con el foco en continuar expandiendo a la marca el desafío será de seguir acompañando al cliente brindando soluciones que nos permitan mantenernos siempre cerca.”

Para Volvo, ser un socio estratégico significa buscar siempre el mayor rendimiento en sus unidades, que cuenten con los estándares más altos de seguridad, mantener la disponibilidad máxima de las unidades y brindar un servicio de calidad.

Más noticias
12 de marzo del 2026

Luego del 7° Foro de Inversiones realizado en la provincia, el proceso de transformación productiva que atraviesa Mendoza comienza a mostrar nuevas oportunidades laborales, especialmente en el sector logístico.

El crecimiento de proyectos mineros, el desarrollo de infraestructura estratégica y la expectativa de inversiones vinculadas al Régimen de Incentivo a las Grandes Inversiones (RIGI) podrían impulsar una expansión significativa del sistema logístico provincial en los próximos años.

Según especialistas de Grupo Gestión, la logística suele ser uno de los primeros sectores en reflejar el impacto de nuevos ciclos de inversión industrial. Actividades como transporte, almacenamiento, gestión de depósitos, mantenimiento de flotas y servicios asociados tienden a expandirse incluso antes de que los proyectos productivos entren en operación plena.

Te puede interesar: Inteligencia artificial y mercado laboral: ¿qué trabajos desaparecerán y cuáles crecerán?

La logística como primer indicador de expansión económica

“En nuestra experiencia, cuando una economía comienza a atraer inversiones productivas, la logística suele ser uno de los primeros sectores en reflejar ese movimiento en el mercado laboral. Allí empiezan a generarse nuevas necesidades de talento, tanto en perfiles operativos como técnicos”, explica Fernanda Bazán, Coordinadora Regional de Ventas de Grupo Gestión.

En Mendoza, esta tendencia comienza a observarse en la aparición de nuevas iniciativas y clústeres logísticos orientados a consolidar corredores de transporte vinculados al comercio interior y exterior.

La provincia posee una ubicación estratégica dentro del corredor Norte-Sur que articula la producción minera y energética del país —con San Juan y Neuquén como actores clave—, además de su rol en el corredor bioceánico central que conecta el Atlántico con el Pacífico y facilita el comercio entre Argentina, Chile y los mercados asiáticos.

El impacto logístico del crecimiento minero

La eventual expansión de la minería en la región cuyana también podría generar una mayor demanda de servicios logísticos.

Diversos análisis sectoriales estiman que el desarrollo de los principales proyectos de cobre en Argentina podría generar entre 30.000 y 43.000 nuevos puestos de trabajo en los próximos años. Dentro de esa cadena de valor, aproximadamente el 7% de los empleos indirectos está vinculado con transporte y logística.

Desde el punto de vista operativo, la minería metalífera demanda una intensa actividad de transporte terrestre. Un proyecto de cobre de escala media puede movilizar entre 800 y 1.200 camiones por semana para el ingreso de insumos industriales y el traslado de concentrado mineral hacia los puertos de exportación.

En ese escenario, el avance de los proyectos mineros en la región de Cuyo podría requerir entre 2.000 y 3.500 camiones adicionales operando dentro del sistema logístico regional.

Nuevos perfiles laborales para el sector

El crecimiento de la actividad también podría generar oportunidades laborales en distintos niveles de calificación dentro de la logística.

Entre los perfiles más demandados se encuentran conductores profesionales, operarios de depósito, técnicos en mantenimiento de flotas, así como especialistas en planificación de operaciones, gestión de inventarios y administración de cadenas de suministro.

En este contexto, el fortalecimiento del sector logístico aparece como uno de los primeros indicadores de expansión del empleo asociado a nuevas inversiones productivas. Para las empresas vinculadas a la gestión del talento, comprender estas dinámicas resulta clave para anticipar las necesidades del mercado laboral y acompañar el desarrollo de nuevas capacidades profesionales en las economías regionales.

8 de mayo del 2026

El 4° Congreso de Distribuidores del Agro volvió a consolidarse como uno de los encuentros más importantes del sector, reuniendo a más de 1600 asistentes y referentes de toda la cadena agroindustrial en Buenos Aires.

La edición 2026 estuvo marcada por un eje central: cómo enfrentar un contexto de márgenes ajustados, mayores costos y transformación tecnológica acelerada. A lo largo de la jornada, conferencistas y empresarios coincidieron en que la eficiencia operativa, la integración y la innovación ya no son opcionales, sino condiciones indispensables para sostener la competitividad.

Te puede interesar: Lo que dejó el CDA 2026

Entre las frases más destacadas del congreso, Luis Mogni resumió el momento que atraviesa el sector:

  • “Estamos necesitando una eficiencia operativa enorme”.

También remarcó el peso económico del canal:

  • “Operamos en insumos 15.000 millones de dólares. Es un tercio de la producción agrícola en la Argentina”.

Uno de los momentos más fuertes llegó con la exposición de Marcelo Renzulli, quien puso el foco en el talento humano y la transformación cultural:

  • “No es digitalización o muerte”.

Y dejó una definición que atravesó todo el encuentro:

  • “No puedo ser un negacionista de la tecnología, no puedo ser un negacionista de la gente. La integración es el nuevo paradigma”.

En el panel económico, Santiago Bulat alertó sobre el impacto del contexto internacional y la presión sobre los costos:

  • “Si sube la nafta suben los fletes y todos los costos empiezan a aumentar”.

Mientras que Carlos Lamas fue directo respecto al desafío empresarial actual:

  • “La ineficiencia es un lujo que no nos podemos dar”.

Desde la experiencia operativa, Enrique Bayá Casal señaló:

  • “Hay mucha inversión, mucha estructura… pero nuestros márgenes son muy ajustados”.

Y Christian Garciandia sintetizó la necesidad de previsibilidad financiera:

  • “Ser eficientes es clave”.

La inteligencia artificial también tuvo un rol protagónico. Sebastián Suárez buscó bajar el concepto a la realidad cotidiana del negocio:

  • “Las posibilidades son infinitas”.

Por su parte, Juan Pablo Cosentino dejó una de las frases más compartidas del evento:

  • “Comprar tecnología no es transformarse”.

En el tramo final del congreso, Hernán Mora definió el nuevo rol estratégico del distribuidor:

  • “El futuro es actualidad”.

Y agregó:

  • “El canal debe ser traductor y curador de tecnología para el productor”.

El cierre dejó una conclusión compartida por todo el sector: el futuro del agro estará marcado por la capacidad de adaptarse, integrar tecnología, optimizar recursos y fortalecer el trabajo conjunto entre todos los actores de la cadena. 🌱🤝

¡Nos vemos el 20 de abril de 2027 en la 5° edición!

Mirá las frases más destacadas aquí:

7 de octubre del 2026

El Congreso de Distribuidores del Agro (CDA) comenzó a transitar su edición 2027 con un encuentro virtual realizado el 7 de octubre, vía streaming y con participación gratuita. La jornada funcionó como punto de partida hacia la próxima edición del Congreso y permitió anticipar algunos de los temas que estarán en el centro de la agenda del sector.

El encuentro contó con la participación de Mirta López, gerente de Marketing de Tecnomyl S.A., y Enrique Erize, presidente de Nóvitas, quienes estuvieron a cargo de las exposiciones. La moderación estuvo a cargo de Luis Mogni, socio fundador de Somera, consultor en Gestión y Estrategia de Negocios y creador del CDA, y Sebastián Senesi, director del Programa de Agronegocios y Alimentos de FAUBA.

La propuesta se estructuró en dos grandes ejes. Por un lado, “La importancia del Canal de Distribución”, que permitió analizar la evolución del rol del distribuidor y las nuevas demandas de los productores. Por otro, “Campaña 2026/27: el impacto regional en los canales del Agro”, donde Erize abordó las principales tendencias del mercado agrícola global y sus implicancias para la Argentina.

El CDA 2027 tendrá su encuentro presencial el 20 de abril de 2027 en Buenos Aires, pero el debate comenzó a instalarse desde este lanzamiento.

El distribuidor como integrador de soluciones

La primera exposición puso el foco en una transformación que atraviesa al canal: el pasaje de un modelo basado fundamentalmente en la provisión de insumos hacia otro en el que el distribuidor ocupa un lugar cada vez más estratégico dentro del negocio productivo.

Mirta López fue contundente al definir ese rol: “Hoy el distribuidor es la pieza clave del sistema productivo. No es fácilmente reemplazable”.

El principal diferencial, explicó, está en la cercanía. El distribuidor conoce al productor, su campo, su zona y sus problemáticas, pero también acumula información sobre su historia productiva, financiera y personal. Ese conocimiento permite interpretar necesidades y ofrecer respuestas más ajustadas a cada realidad.

En ese contexto, el distribuidor deja de ser simplemente un punto de abastecimiento para convertirse en un integrador de soluciones.

Su función incluye asegurar disponibilidad de insumos, aportar conocimiento y recomendación, contribuir a la gestión de riesgos, brindar servicios complementarios, acercar herramientas de financiación y construir confianza.

“Hoy el productor no ve al distribuidor como simplemente el lugar donde va a proveerse de insumos. Es un socio estratégico para la gestión del negocio”, señaló López.

¿Qué está pidiendo el productor?

La exposición incorporó datos de una encuesta que permiten dimensionar las nuevas demandas del productor.

El 54% de los encuestados reclama asesoramiento. Dentro de ese grupo, un 29% busca respuestas frente a nuevas problemáticas, capacitaciones, nuevos productos y agricultura de precisión, mientras que un 25% requiere acompañamiento en cuestiones vinculadas con la gestión del negocio: optimización de costos, seguimiento de lotes, predicción de plagas, soporte en la gestión y atención personalizada.

La agilidad operativa aparece como otra demanda relevante: el 31% de los productores consultados la considera prioritaria. De ese total, un 13% requiere herramientas digitales para agilizar sus compras y un 18% espera mayor celeridad en las entregas.

En tanto, el 15% señala la necesidad de contar con financiación y mejores condiciones comerciales.

Para López, estos números muestran que el productor espera algo más que disponibilidad de productos. Busca un socio capaz de acompañarlo frente a un escenario cada vez más complejo.

La transformación del productor también es evidente. Hoy tiene mayor acceso a información, herramientas digitales, plataformas de gestión, alternativas de proveedores, marketplaces, sofisticación financiera y agricultura de precisión. Pero esa mayor profesionalización convive con una menor rentabilidad y, por lo tanto, con la necesidad de mejorar la efectividad de cada decisión.

De allí surge uno de los principales desafíos para el canal: anticiparse.

“Saber, conocer, anticiparse” fueron las palabras que López identificó como claves para el nuevo rol del distribuidor. Ya no alcanza con responder ante una necesidad concreta. Es necesario preguntar, escuchar e interpretar para detectar problemas antes de que se conviertan en obstáculos para el negocio.

Tecnología y cercanía: una combinación necesaria

La transformación del canal no implica, sin embargo, reemplazar el vínculo personal por herramientas digitales.

López planteó que el distribuidor deberá incorporar conocimiento agronómico y financiero, datos y tecnología, además de capacidad para integrar soluciones. Pero también deberá profundizar habilidades vinculadas con la escucha y la gestión de relaciones.

“Escuchar más que hablar” aparece así como una competencia central.

En un mercado donde las plataformas digitales y los marketplaces amplían las alternativas de compra, la cercanía continúa siendo un diferencial. “La gente necesita el contacto, hoy lo digital no reemplaza lo humano”, sostuvo.

El desafío, entonces, consiste en transformar el rol de proveedor en el de gestor de negocios, con capacidad para convertir el capital del productor en capacidad productiva.

La pregunta que queda planteada es cuánto valor podrá capturar el distribuidor por asumir ese nuevo papel.

Porque el productor seguirá necesitando tomar decisiones, resolver problemas y gestionar riesgos. Frente a la incertidumbre productiva, financiera y comercial, la necesidad de contar con alguien que conozca el territorio y pueda acompañar esas decisiones continúa vigente.

Un mundo que demanda más alimentos

La segunda exposición trasladó la mirada desde el canal hacia el escenario global. Enrique Erize, analizó las principales tendencias que atraviesan al mercado agrícola y las oportunidades que pueden abrirse para la Argentina como productor y exportador de alimentos.

Uno de los fenómenos centrales es el crecimiento de la población urbana frente al estancamiento de la población rural.

Para Erize, lejos de representar una amenaza para los países productores, la urbanización constituye una oportunidad: “La oferta ya no manda, nuestra gran aliada es la urbanización. La gente que se urbaniza come más y mejor”.

Dentro de ese escenario, India aparece como uno de los mercados estratégicos para seguir de cerca.

Erize destacó que el país asiático presenta un fuerte crecimiento de su población en edades económicamente activas y consideró que India será durante los próximos 20 años lo que fue China durante las dos décadas anteriores.

Para la Argentina, productora y exportadora de alimentos, se trata de una tendencia de enorme relevancia.

La relación comercial ya tiene una expresión concreta en los aceites vegetales. India es un importante comprador de aceite de soja y Argentina se encuentra entre los principales exportadores mundiales. Además, el aceite de girasol gana protagonismo.

Entre enero y agosto, los envíos de aceite de soja y girasol hacia ese destino alcanzaron 3,2 millones de toneladas, el mayor volumen registrado para esos ocho meses: 2,46 millones de toneladas correspondieron a soja y 0,75 millones a girasol.

Maíz y carne, dos mercados con demanda creciente

En su radiografía de la Argentina agrícola, Erize destacó también el crecimiento de las agroexportaciones y señaló que aproximadamente el 50% de lo que produce el país se exporta, mientras que el otro 50% abastece el mercado interno.

Dentro de la matriz productiva, el maíz adquirió un protagonismo creciente y desplazó a la soja como cultivo central.

La producción y los rindes mundiales de maíz continúan creciendo, pero también lo hace el consumo. Según Erize, la demanda de este cereal presenta perspectivas favorables porque su utilización excede el ámbito estrictamente agrícola: constituye un insumo fundamental para la producción de carne.

El crecimiento del consumo de carne en el sudeste asiático es uno de los factores que puede sostener esa demanda. Para Erize, el incremento de los precios de la carne vacuna a nivel mundial tampoco responde a un simple boom coyuntural, sino a un cambio estructural en los patrones de consumo.

En Argentina, además, el consumo interno de maíz continúa creciendo.

El especialista también puso el foco en el comportamiento de Brasil, cuya producción creciente genera presión sobre los precios internacionales. Los ciclos climáticos, en particular los años Niño, pueden modificar ese escenario y favorecer especialmente al maíz.

La soja, por su parte, continuará teniendo un papel relevante, aunque el mercado deberá atravesar escenarios de elevada disponibilidad de granos, con Brasil como uno de los principales factores de presión.

Te puede interesar: Exportaciones argentinas 2026: récord de USD 67.248 millones en el período enero-agosto

Biocombustibles: una demanda que cambia el mercado

Otro de los fenómenos destacados por Erize fue el avance de los biocombustibles, que está modificando la dinámica del mercado mundial de aceites vegetales.

La expansión de esta demanda genera nuevas oportunidades, pero también exige una mirada estratégica sobre las políticas productivas y comerciales.

En este punto, el especialista remarcó la necesidad de que la Argentina cuente con políticas activas que permitan aprovechar las oportunidades que surgen de la creciente demanda mundial de alimentos, aceites y energía.

28 de mayo del 2026

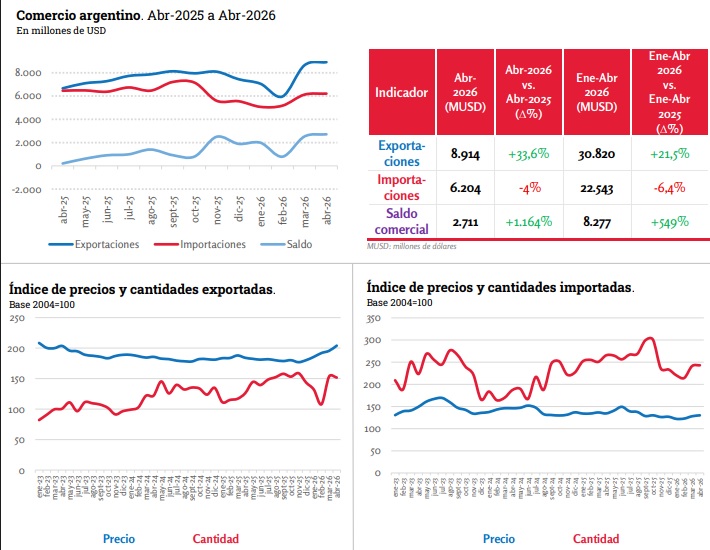
El último Monitor COMEX de abril de 2026, elaborado por el Instituto de Estrategia Internacional de la Cámara de Exportadores de la República Argentina (CERA), presenta un análisis detallado del comercio exterior durante abril de 2026 . Compartimos las principales conclusiones.

En abril de 2026, las exportaciones de Argentina fueron de USD 8.914 millones, marcando un incremento del 33,6% interanual, resultando un récord nominal desde al menos 1990. Este fue explicado tanto por el aumento de las
cantidades (20,6%) como de los precios (10,8%).

El superávit comercial fue de USD 2.711 millones, marcando el 29° mes consecutivo de saldo positivo y resultando también el mayor saldo en la balanza comercial desde que se tiene registro.

Rubros y precios

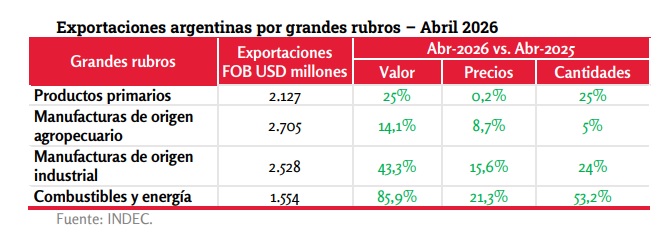
Mirando los grandes rubros, hubo aumentos de las cantidades exportadas en todos, destacándose combustibles y energía (53,2%), manufacturas de origen industrial (24%) y productos primarios (25%), principalmente por maíz, trigo y girasol.

Te puede interesar: Se reducen los derechos de exportación: un paso clave hacia la competitividad

En cuanto a los precios, se destaca el sustancial incremento de combustibles y energía (21,3%) por el impacto del conflicto en Medio Oriente y la suba registrada en el precio de las manufacturas de origen industrial (15,6%) por la
incidencia del oro.

Los cuatro principales productos de exportación en abr-2026 fueron:

  1. maíz en grano, excluido para siembra (USD 1.054 millones),
  2. aceites crudos de petróleo (USD 1.039 millones),
  3. harina y pellets de la extracción del aceite de soja (USD 803 millones) y
  4. vehículos automóviles para transporte de mercancías, con motor de émbolo, de encendido por compresión (diésel o semidiésel) de peso total con carga máxima ≤ a 5 t, n.c.o.p. (USD 579 millones).

Importaciones

A su vez, en abril de 2026 las importaciones totalizaron un monto de USD 6.204 millones, marcando una disminución del 4% interanual, explicada exclusivamente por la diminución de las cantidades importadas (-7,7%) ya que los precios aumentaron un 4,1%.

Se destaca la disminución en volumen de casi todos los rubros salvo los aumentos en vehículos automotores de pasajeros (11,3%) bienes de consumo (0,4%). Las mayores caídas se registraron en combustibles y lubricantes (-43,4%) y en piezas y accesorios para bienes de capital (-22,8%).

Los cuatro mayores productos importados fueron:

  1. porotos de soja, incluso quebrantados, excluidos para siembra, (USD 436 millones),
  2. vehículos automóviles, principalmente para el transporte de personas, de cilindrada > a 1.000 cm3 y ≤ a 1.500 cm3, con capacidad ≤ a 6 personas (USD 128 millones),
  3. bienes despachados mediante servicios postales (USD 118 millones) y
  4. productos inmunológicos, dosificados o acondicionados para la venta por menor n.c.o.p. (USD 118 millones).

En abril de 2026, la balanza comercial del capítulo 27 fue superavitaria en USD 1.248 millones, en tanto que en igual mes del año anterior se registró un saldo positivo de USD 482 millones. Las exportaciones aumentaron 85,9%,
principalmente por la suba de USD 529 millones en las ventas de aceites crudos de petróleo. Por otro lado, las importaciones registraron un descenso de 50,0% con respecto a abr-2025.

20 de marzo del 2026

Por el Ing. Fabián Chafir, Socio de IFC Consulting (1° entrega).

Leé la segunda entrega de este artículo aquí: Conflicto en Irán: cómo planificar la logística en crisis

El transporte —marítimo, aéreo y terrestre— suele ser el primer termómetro de una crisis geopolítica. Cuando sube el riesgo, no solo se encarecen los combustibles: se encarece la incertidumbre. El conflicto vinculado a Irán, junto con cierres de espacio aéreo y restricciones operativas, está mostrando con claridad cómo un shock regional puede multiplicarse a escala global a través de los flujos de movilidad y de mercancías.

Oxford Economics describió, en un webinar del 5 de marzo de 2026, la detención completa de los embarques de petróleo y gas por el Estrecho de Ormuz debido a riesgos de seguridad y al alza de los seguros marítimos. En términos prácticos, esto implica pausar aproximadamente el 20% del petróleo y del GNL mundial, con un impacto inmediato sobre el “sistema circulatorio” energético que sostiene a todo el transporte.

En paralelo, múltiples aerolíneas han cancelado o reducido operaciones hacia/desde Oriente Medio por cierres de espacio aéreo y aeropuertos, con tasas de cancelación elevadas en hubs clave y suspensión total de operaciones en ciertos casos.

Este artículo aborda el problema desde la óptica del transporte: por qué un cuello de botella marítimo puede redibujar rutas aéreas, cómo la volatilidad del combustible altera la planificación logística, qué ocurre con los seguros, la capacidad y la confiabilidad, y qué estrategias concretas pueden adoptar empresas y viajeros para reducir su exposición.

El Estrecho de Ormuz como “punto único de falla” del transporte energético

En logística, un single point of failure (SPOF) es un componente cuya interrupción paraliza un sistema entero. El Estrecho de Ormuz es un ejemplo clásico: al detenerse por completo los embarques de petróleo y gas por riesgo y por el aumento del costo del seguro para navieras, el shock no se queda en la energía; se traslada a todo el transporte que depende de ella.

Que se pause la salida de aproximadamente el 20% del petróleo y del GNL mundial significa que la variable “combustible” deja de ser un costo relativamente estable y pasa a convertirse en un factor estratégico para la continuidad operativa.

La primera consecuencia para el transporte marítimo es evidente: menos buques, buques desviados, mayores tiempos de tránsito y una caída abrupta en la previsibilidad. Pero el segundo efecto es más sutil: cuando el mercado percibe que la interrupción podría extenderse, la expectativa de precios y la gestión de inventarios empiezan a modificar decisiones en cadena. Oxford Economics sostiene que, para escalar el precio del Brent hacia 100 USD/barril, el mercado debería temer una extensión material de la disrupción; la clave no es solo el evento, sino la duración percibida.

En términos operativos, cada día adicional de incertidumbre obliga a las empresas de transporte a recalcular:

  • Costos directos (fuel, peajes, tasas portuarias y aeroportuarias).
  • Costos financieros (capital de trabajo por stock en tránsito más largo).
  • Costos de riesgo (seguro, war risk premium, cláusulas de fuerza mayor).

Te puede interesar: El cierre del Estrecho de Ormuz sacude el comercio y la logística mundial

Seguros: el costo invisible que decide rutas y capacidad

Una crisis no “cierra” un corredor solo con amenazas. Lo cierra, muchas veces, con un precio. El reporte destaca que el freno total de embarques por Ormuz se explica en parte por el aumento drástico de los costos de seguro para navieras.

En la práctica, el seguro funciona como un semáforo: si el precio del riesgo se vuelve prohibitivo, la oferta de transporte se contrae aunque técnicamente sea posible navegar.

Para operadores logísticos, esto genera un dilema recurrente: mantener rutas de alto riesgo con recargos (y potenciales demoras) o reconfigurar itinerarios con desvíos que aumentan distancia y tiempo. El resultado típico es una combinación de ambos: capacidad más cara y menor confiabilidad, justo cuando clientes exigen entregas estables (y penalizan los atrasos).

Gas natural licuado: un problema de transporte “sin plan B”

El GNL es, en muchos casos, más crítico para el transporte y la industria de lo que parece, porque su logística es menos flexible. Oxford Economics subraya que el riesgo del gas es más preocupante que el del petróleo: es un mercado más ajustado, con buffers menores.

Además, mientras el petróleo puede eludir Ormuz parcialmente mediante oleoductos saudíes, el gas catarí no tiene una alternativa comparable: solo puede exportarse por vía marítima.

Este punto es central para la problemática del transporte: cuando una mercancía energética no puede redireccionarse por otra infraestructura, la disrupción se transmite con mayor intensidad al precio y a la disponibilidad.

Europa aparece como la región más expuesta por su dependencia del GNL; y si Asia incrementa compras a EE. UU., la presión sobre los precios spot puede ser muy alta. Eso impacta no solo a hogares, sino a toda la cadena de transporte: terminales, almacenamiento criogénico, disponibilidad de energía para procesos industriales y, por extensión, demanda de carga y movimiento de bienes.

Aviación: cierres de espacio aéreo, cancelaciones y efecto dominó

Cuando el espacio aéreo se restringe, el transporte aéreo sufre una doble penalidad: menos operaciones y rutas más largas. El informe de impacto en horarios aéreos indica que cierres de espacio aéreo y aeropuertos forzaron a numerosas aerolíneas a cancelar servicios hacia/desde Oriente Medio, con tasas de cancelación muy elevadas en ciertos aeropuertos y suspensión total de operaciones en algunos casos.
También se registra que algunas aerolíneas reanudaron operaciones de forma limitada, con cronogramas reducidos y sujetos a aprobaciones operativas y condiciones regionales.

Desde la óptica del transporte, esto golpea tres capas a la vez:

  1. a) Pasajeros y turismo. La demanda se desplaza, se reprograma o se cancela. Si un hub permanece cerrado o muy restringido, se generan cuellos de botella en rutas alternativas y presión sobre aeropuertos periféricos.
  2. b) Carga aérea. Muchísimos envíos urgentes (pharma, repuestos, electrónica) dependen de las bodegas de aviones de pasajeros. Cuando se cancelan vuelos, esa capacidad “desaparece” y las tarifas suben.
  3. c) Operación y mantenimiento. Desvíos, esperas y cambios de rotación incrementan horas de tripulación, consumo y complejidad de programación.

El hecho de que ciertos destinos se operen “no todos los días” y que los cronogramas se ajusten según condiciones del espacio aéreo ilustra la pérdida de regularidad, que es el activo más valioso del transporte aéreo.